
IVA OSS: Vender para a UE Sem Abrir Empresa em Cada País
O limiar dos 10.000 €, o registo no Balcão Único, a taxa do país de destino e o que continua a ser faturado em Portugal. Guia prático para lojas online.
Vende a partir de Portugal e chegam encomendas de Espanha, França, Alemanha. A pergunta aparece sempre na mesma ordem: que IVA é que eu cobro? E logo a seguir: a quem é que o entrego?
A resposta curta: acima de um certo volume, cobra a taxa do país do comprador e entrega tudo numa única declaração em Portugal. Esse mecanismo chama-se OSS (One Stop Shop, ou Balcão Único).
O limiar dos 10.000 €
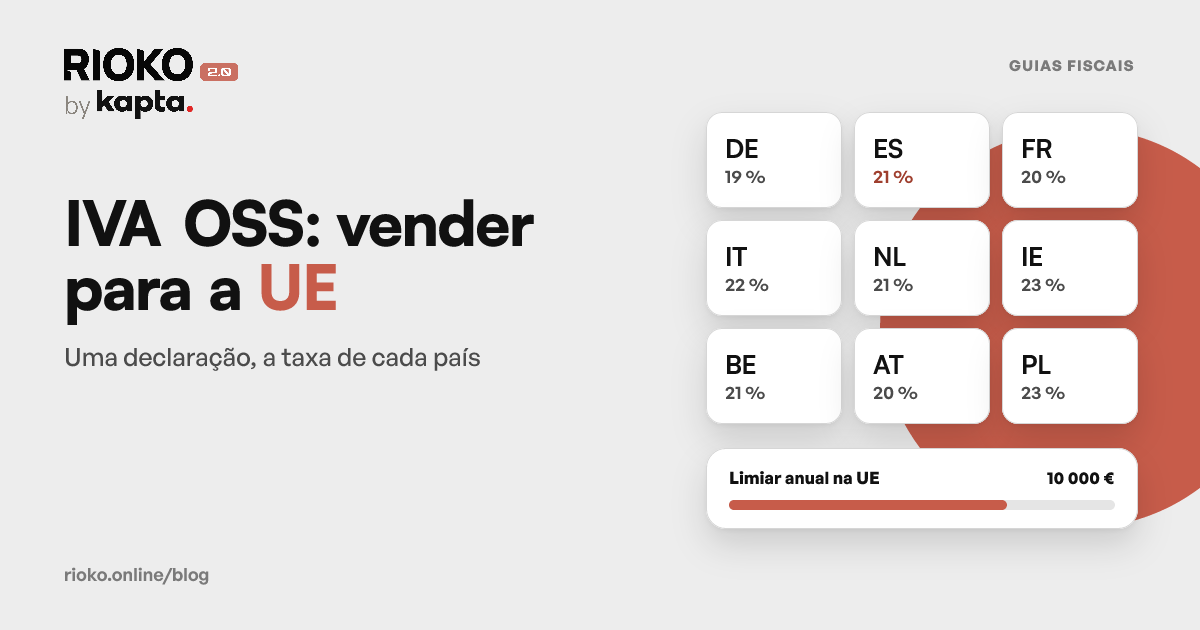
Desde 1 de julho de 2021 há um único limiar para toda a União Europeia: 10.000 € por ano civil, somando todas as vendas à distância a consumidores de todos os países da UE (mais os serviços eletrónicos, de telecomunicações e de radiodifusão).
- Abaixo de 10.000 €: pode continuar a cobrar IVA português a todos, como se fossem vendas internas. Simples, e perfeitamente legal.
- Acima de 10.000 €: passa a cobrar a taxa do país de destino, a partir da venda que ultrapassa o limiar. Não é no ano seguinte: é nessa venda.
O limiar é agregado, não por país. 4.000 € para Espanha mais 7.000 € para França são 11.000 € e o limiar já foi ultrapassado, ainda que nenhum país isolado chegasse lá.
Pode optar por aplicar a taxa de destino antes de chegar ao limiar. Para quem vende sobretudo para países com taxa mais baixa do que a portuguesa, é uma opção que se pondera com a contabilidade: a opção vincula por dois anos civis.
O que o OSS resolve, e o que não resolve
Com OSS, o IVA é da taxa do país do comprador, mas entregue numa só declaração em Portugal.Sem OSS, cobrar a taxa de destino obrigava a registo para efeitos de IVA em cada país onde vendesse. Com OSS, regista-se uma vez em Portugal e entrega tudo numa declaração trimestral; a AT distribui o IVA pelos Estados-membros.
O que não entra no OSS:
- Vendas a empresas com NIF válido noutro Estado-membro. Isso é uma venda sem IVA a empresa da UE, não é OSS.
- Vendas fora da UE. Exportação, taxa 0 %, código
M05. - Vendas internas em Portugal. Vão na declaração periódica normal, como sempre.
- Vendas com transporte a partir de outro país (por exemplo, stock num armazém alemão). Aí há regras próprias e pode haver mesmo obrigação de registo local.
Registo: onde e como
O registo faz-se no Portal das Finanças, na área do Balcão Único (OSS), no regime da União. Depois de registado:
- Entregue uma declaração trimestral, até ao fim do mês seguinte ao trimestre.
- Pague o total numa só transferência, com a referência que a declaração gera.
- Continue a entregar a sua declaração periódica normal para as vendas internas.
A data de efeito do registo é o início do trimestre seguinte ao pedido, salvo no caso de quem se regista por ter acabado de ultrapassar o limiar: aí vale desde a venda que o ultrapassou, desde que o registo seja feito até ao dia 10 do mês seguinte.
As taxas normais dos 27
A taxa que aplica é a taxa do país do comprador para o produto em causa. Estas são as taxas normais; muitos produtos têm taxas reduzidas próprias em cada país, e essas variam bastante.
| País | Taxa | País | Taxa | País | Taxa |
|---|---|---|---|---|---|
| Alemanha | 19 % | Eslovénia | 22 % | Letónia | 21 % |
| Áustria | 20 % | Espanha | 21 % | Lituânia | 21 % |
| Bélgica | 21 % | Estónia | 24 % | Luxemburgo | 17 % |
| Bulgária | 20 % | Finlândia | 25,5 % | Malta | 18 % |
| Chéquia | 21 % | França | 20 % | Países Baixos | 21 % |
| Chipre | 19 % | Grécia | 24 % | Polónia | 23 % |
| Croácia | 25 % | Hungria | 27 % | Portugal | 23 % |
| Dinamarca | 25 % | Irlanda | 23 % | Roménia | 21 % |
| Eslováquia | 23 % | Itália | 22 % | Suécia | 25 % |
Taxas normais em novembro de 2026. As taxas reduzidas variam por país e por produto: confirme-as na tabela da Comissão Europeia.
A fatura continua a ser portuguesa
Ponto que confunde muita gente: aplicar IVA espanhol não significa emitir uma fatura espanhola.
O documento continua a ser emitido pelo seu software certificado português, na sua série comunicada à AT, com ATCUD e QR Code, e entra no seu SAF-T. O que muda é a taxa aplicada na linha e, no fim do trimestre, o sítio onde esse IVA é declarado.
Por isso é que uma loja registada no OSS não precisa de séries por país: precisa que o software saiba aplicar a taxa certa por linha.
Madeira e Açores não são OSS
Um caso interno que se confunde com este: um cliente domiciliado na Madeira ou nos Açores não é uma venda à distância intracomunitária. É Portugal, com taxa regional (22 % e 16 % nas taxas normais). Não entra no OSS; entra na declaração periódica normal.
Erros frequentes
- Contar o limiar por país. São 10.000 € somados, para toda a UE.
- Não vigiar o limiar em campanhas. Uma Black Friday pode fazer passar os 10.000 € a meio da semana.
- Aplicar a taxa de destino a empresas. Se o comprador é empresa com NIF válido no VIES, a venda sai a 0 %, não é OSS.
- Esquecer o transporte. Nas vendas à distância a particulares da UE, a taxa do país de destino aplica-se à mercadoria e aos portes (informação vinculativa 27240).
- Cobrar 23 % a toda a gente depois de ultrapassar o limiar. Está a cobrar imposto a mais ao cliente e a declarar de menos ao país dele. Os dois lados são problema.
- Registar-se no OSS e continuar com o software configurado para taxa única. O registo, por si só, não muda uma única fatura.
Como o Rioko ajuda
No Rioko, o OSS é um registo que declara, não uma regra que escreve. Nas ligações ao InvoiceXpress, ao Moloni e ao Moloni ON, liga a opção uma vez e, a partir daí, cada venda é classificada pelo país e pelo estatuto do comprador: consumidor na UE leva a taxa do país dele, empresa confirmada no VIES sai a 0 %, fora da UE leva exportação. No TOConline, liga-se o OSS na integração e cada venda a um consumidor noutro país da UE sai na série OSS desse país, que tem de estar criada e comunicada à AT (guia).
Quando a origem já calculou imposto, como o Shopify e o Stripe Tax, o total do documento tem de bater certo com o que a pessoa pagou. Com o registo de OSS e o IVA incluído ligados, um consumidor noutro país da UE leva a taxa normal desse país, mesmo que a origem tenha cobrado outra: o Rioko recalcula a base e o IVA e mantém o total. Sem o registo, e nas ligações do Shopify ao InvoiceXpress, fica a taxa que a origem cobrou.
Se vende também para empresas, leia a seguir Faturar a empresas da UE: VIES, M16 e M40. Se ainda tem dúvidas sobre que código sai a 0 %, a tabela está em Códigos de isenção M01–M99.
Veja como o Rioko fatura as vendas do Shopify, da Stripe, do Lodgify, da Easypay e da EuPago, e consulte os preços.
Para ver de onde vem a taxa de cada documento, leia como o Rioko decide o IVA.
As mudanças ao OSS previstas a partir de 2027 estão no artigo sobre o ViDA.
Fontes
Perguntas frequentes
O limiar de 10.000 € é por país ou no total?
No total. Somam-se todas as vendas à distância a consumidores de todos os países da UE no ano civil. 4.000 € para Espanha mais 7.000 € para França já ultrapassam o limiar.
A partir de que venda aplico a taxa do país de destino?
A partir da venda que ultrapassa os 10.000 €. Não é no ano seguinte: é nessa venda.
Sou obrigado a registar-me no OSS?
Não. Acima do limiar pode usar o OSS ou registar-se para IVA em cada país de destino. O OSS evita esses registos e junta tudo numa declaração em Portugal.
Posso aplicar a taxa de destino antes de chegar ao limiar?
Pode, por opção, e a opção vincula por dois anos civis. Vale a pena ponderar com a contabilidade.
Estou no OSS. Continuo a emitir faturas portuguesas?
Sim. O documento sai do seu software certificado português, na sua série comunicada, com ATCUD e QR Code. O que muda é a taxa aplicada e o sítio onde esse IVA é declarado.
Os portes levam a taxa do país de destino?
Sim. Nas vendas à distância a particulares da UE, a AT aplica a taxa do país de destino à mercadoria e aos portes de envio (informação vinculativa 27240).
As vendas a empresas de outros países entram no OSS?
Não. Uma venda a empresa com NIF confirmado no VIES sai a 0 % e é declarada na declaração recapitulativa.
E as vendas para a Madeira e para os Açores?
São vendas internas com taxa regional, não são vendas à distância intracomunitárias. Vão na declaração periódica normal.
Com que frequência se entrega a declaração OSS?
É trimestral, até ao fim do mês seguinte ao trimestre, e não substitui a declaração periódica das vendas internas.
Preciso de séries diferentes por país?
Não. A fatura continua portuguesa, na sua série comunicada à AT. O que tem de mudar é a taxa de cada linha.
Ficou com dúvidas
Escreva a pergunta. Chega a uma pessoa, não a um formulário.