
Códigos de Isenção de IVA M01–M99: Qual Usar em Cada Venda
A tabela completa dos motivos de isenção da AT, o que cada código quer dizer e como escolher o certo a partir do comprador, sem pôr M01 por defeito.
Sempre que uma linha de uma fatura sai a 0 %, a lei exige que o documento diga porquê. Esse "porquê" não é texto livre: é um código de motivo de isenção, de M01 a M99, que vai no documento, no SAF-T e, a partir daí, na leitura que a AT faz do seu negócio.
Escolher o código errado não dá erro nenhum na hora. Dá erro meses depois, quando alguém cruza as suas vendas com o código que declarou e as duas coisas não contam a mesma história.
Este artigo explica o que cada código quer dizer, quais é que aparecem mesmo em comércio eletrónico, e como escolher pelo comprador em vez de escolher por hábito.
Primeiro: o código só existe quando a taxa é zero
Regra simples e muitas vezes esquecida: o código de isenção só se aplica a linhas a 0 %. Uma venda a 23 %, 13 % ou 6 % não leva código nenhum: a taxa já diz tudo.
Se vê um código de isenção numa linha com IVA liquidado, alguma coisa está trocada na configuração do software.
A tabela completa
Esta é a tabela em vigor desde julho de 2022, com a redação que sai no documento e, por baixo de cada uma, um caso concreto: porque a redação legal sozinha raramente chega para alguém reconhecer a sua própria venda. Os códigos M03 e M08 foram suprimidos: o M08 desdobrou-se nos M30–M34 e M40–M43, que são as autoliquidações.
| Código | Motivo, como sai no documento · e um caso concreto |
|---|---|
| M01 | Artigo 16.º, n.º 6 do CIVAAdianta a taxa de registo de uma marca e debita-a ao cliente pelo valor exacto: essa importância está excluída do valor tributável. |
| M02 | Artigo 6.º do Decreto-Lei n.º 198/90, de 19 de junhoVende mercadoria a um exportador nacional, que a vai exportar e lhe entrega a prova. |
| M04 | Isento artigo 13.º do CIVAReimportação de um bem seu que tinha saído para reparação no estrangeiro. |
| M05 | Isento artigo 14.º do CIVAA sua loja envia uma encomenda para o Brasil ou para os Estados Unidos, com prova de que a mercadoria saiu da UE. |
| M06 | Isento artigo 15.º do CIVABens vendidos enquanto estão em entreposto aduaneiro ou zona franca, antes de entrarem em livre prática. |
| M07 | Isento artigo 9.º do CIVAUma consulta de nutrição, ou formação profissional certificada, facturada por quem está habilitado a prestá-la. |
| M09 | IVA – não confere direito a dedução (artigo 62.º alínea b) do CIVA)Vende a carrinha da empresa cuja aquisição não deu direito a dedução do IVA. |
| M10 | Regime especial de isenção artigo 53.º do CIVADá formação ou faz design em nome individual, abaixo do limiar do artigo 53.º: todas as suas facturas saem assim. |
| M11 | Regime particular do tabaco (Decreto-Lei n.º 346/85)Revenda de tabaco por um estabelecimento que opera dentro do regime próprio do sector. |
| M12 | Regime da margem de lucro – Agências de viagensUma agência vende um pacote de viagem: o IVA incide sobre a margem, não sobre o valor cobrado ao cliente. |
| M13 | Regime da margem de lucro – Bens em segunda mãoLoja de telemóveis recondicionados ou de roupa em segunda mão comprada a particulares. |
| M14 | Regime da margem de lucro – Objetos de arteUma galeria vende um quadro que comprou directamente ao artista. |
| M15 | Regime da margem de lucro – Objetos de coleção e antiguidadesLeilão de moedas de colecção ou de mobiliário antigo. |
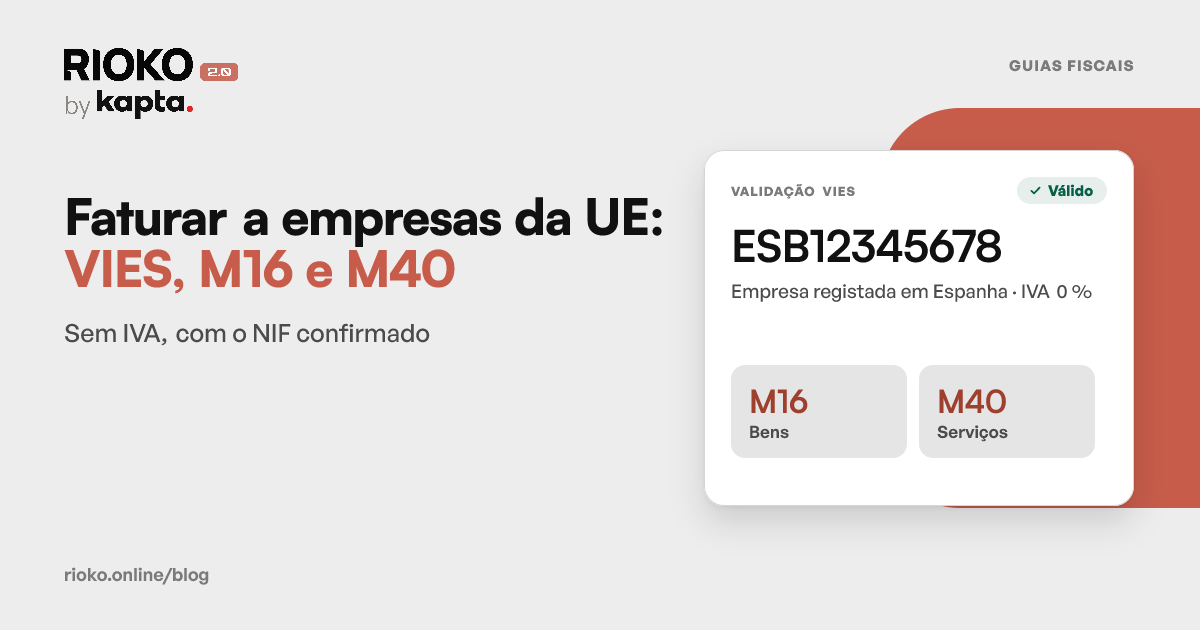
| M16 | Isento artigo 14.º do RITIEnvia produto físico a uma empresa alemã cujo NIF o VIES confirmou como válido. |
| M19 | Outras isenções temporárias, em diploma próprioBens abrangidos por uma isenção temporária criada em diploma próprio, no período em que esse diploma esteve em vigor. |
| M20 | IVA – regime forfetário (artigo 59.º-D n.º 2 do CIVA)Pequeno produtor agrícola abrangido pelo regime forfetário. |
| M21 | IVA – não confere direito à dedução (artigo 72.º n.º 4 do CIVA)Revende um bem que tinha sido afecto a uma actividade isenta e cujo IVA nunca foi deduzido. |
| M25 | Mercadorias à consignação (artigo 38.º n.º 1 alínea a) do CIVA)Envia peças à consignação para uma loja: só factura com IVA as que forem vendidas. |
| M26 | Cabaz alimentar — isenção com direito a dedução (regime terminado a 04/01/2024)Só aparece em documentos do período do cabaz alimentar. Num documento emitido hoje, está errado. |
| M30 | IVA – autoliquidação: sucatas e resíduos (artigo 2.º n.º 1 alínea i))Venda de sucata metálica a um operador nacional, que liquida o IVA. |
| M31 | IVA – autoliquidação: construção civil (artigo 2.º n.º 1 alínea j))Um subempreiteiro factura a obra ao empreiteiro: quem liquida o IVA é o empreiteiro. |
| M32 | IVA – autoliquidação: direitos de emissão (artigo 2.º n.º 1 alínea l))Transmissão de licenças de emissão de gases com efeito de estufa. |
| M33 | IVA – autoliquidação: cortiça e madeira (artigo 2.º n.º 1 alínea m))Um produtor florestal vende cortiça em bruto à indústria transformadora. |
| M34 | IVA – autoliquidação: eletricidade em autoconsumo (artigo 2.º n.º 1 alínea n))Vende ao comercializador o excedente dos seus painéis solares em autoconsumo. |
| M40 | IVA – autoliquidação: serviços a sujeito passivo de outro país (artigo 6.º n.º 6 alínea a), a contrário)Factura consultoria, licenças de software ou uma subscrição a uma empresa francesa com NIF válido no VIES. |
| M41 | IVA – autoliquidação: operações triangulares (artigo 8.º n.º 3 do RITI)Compra em Espanha e a mercadoria segue directa para o seu cliente em Itália, sem passar por Portugal. |
| M42 | IVA – autoliquidação: imóveis com renúncia (Decreto-Lei n.º 21/2007)Arrenda um armazém tendo renunciado à isenção de IVA nesse contrato. |
| M43 | IVA – autoliquidação: ouro para investimento (Decreto-Lei n.º 362/99)Venda de barra ou moeda de ouro que cumpre os requisitos de ouro para investimento. |
| M44 | Não sujeito: operação não localizada em Portugal (artigo 6.º do CIVA)Presta um serviço sobre um imóvel situado em Espanha: a operação não é localizada em Portugal. |
| M45 | Regime transfronteiriço de isenção (artigo 58.º-A do CIVA)Pequena empresa portuguesa que vende a consumidores de outro Estado-membro ao abrigo da isenção transfronteiriça das PME. |
| M46 | Bens em bagagem de viajante fora da UE, e-TaxFree (Decreto-Lei n.º 19/2017)Um turista de fora da UE compra na sua loja e leva o bem na bagagem, com formulário e-TaxFree validado na saída. |
| M99 | Não sujeito; não tributado (ou similar)Uma indemnização, uma caução ou uma quota de associado: valores que estão fora do campo do IVA. |
São muitos. Na prática, uma loja online portuguesa usa cinco ou seis, e a maior parte desta tabela existe para sectores específicos: construção, sucata, cortiça, arte, viagens, ouro.
Os que aparecem mesmo no comércio eletrónico
M05: isento artigo 14.º do CIVA (exportação)
Bens que saíram da União Europeia. Vendeu para o Brasil, para o Reino Unido, para os Estados Unidos, e a mercadoria saiu mesmo. É uma afirmação sobre para onde a mercadoria foi, e é por isso que tem de estar sustentada por prova de exportação.
A prova que a lei exige está no artigo sobre a prova de exportação.
M16: isento artigo 14.º do RITI (bens para empresa da UE)
Empresa registada noutro país da UE, com NIF confirmado no VIES. O comprador trata do IVA no país dele. Sem confirmação no VIES, este código não se usa: veja como faturar a empresas da UE.
M40: autoliquidação em serviços a sujeito passivo de outro país
Serviços prestados a uma empresa de outro país, ao abrigo do artigo 6.º n.º 6 alínea a), a contrário. É o par do M16 para quem vende serviços em vez de bens. Confundir os dois é o erro mais comum de todos: M16 é RITI, para bens; M40 é CIVA, para serviços.
M10: regime especial de isenção, artigo 53.º
O vendedor é que está isento, por estar abrangido pelo artigo 53.º. Não depende do comprador nem do país: enquanto estiver neste regime, toda a faturação sai assim.
Os limites e o que muda ao passá-los estão no artigo sobre o artigo 53.º.
M07: isento artigo 9.º
Atividades isentas por natureza: saúde, ensino, formação, certas atividades culturais. Também é uma característica do vendedor e do serviço, não do comprador.
M99: não sujeito; não tributado
O saco onde tudo cai quando ninguém decidiu nada. Às vezes é legítimo: há operações genuinamente não sujeitas. Muitas vezes é apenas o sintoma de uma configuração que nunca foi revista.
Os casos concretos do M01 e do M99, e como corrigir faturas já emitidas, estão no artigo sobre o M01 e o M99.
Como escolher: parta do comprador, não do hábito
Esta é a ordem certa de pensar. Quem é o comprador determina o regime; o regime determina a taxa; a taxa, se for zero, determina o código.
Quem é o comprador decide o regime; o regime decide a taxa e o código. Por esta ordem, nunca ao contrário.Repare que o código nunca é o primeiro passo. Quando alguém pergunta "que código é que eu ponho?", a pergunta por trás é sempre "que regime é esta venda?".
O caso do M01, que aparece em todo o lado
O M01 é o artigo 16.º, n.º 6, do CIVA: importâncias excluídas do valor tributável. Coisas como descontos financeiros e quantias pagas em nome e por conta do cliente.
Ou seja: não é um código genérico de isenção. Mas é o valor por defeito de metade dos softwares e integrações do mercado, e é por isso que se encontra M01 em documentos onde não faz sentido nenhum: exportações, vendas a empresas estrangeiras, isenções do artigo 53.º.
Se abriu a sua conta e nunca escolheu um código, é provável que esteja a emitir com M01. Vale a pena olhar, não porque a AT lhe vá bater à porta amanhã, mas porque corrigir dez documentos é trivial e corrigir dois mil não é.
Erros frequentes
- Código a 0 % sem regime que o sustente. Um documento a 0 % com M16 e sem NIF do comprador no documento não se defende: o código afirma que o comprador é uma empresa registada noutro Estado-membro e o documento não mostra qual.
- M16 em serviços, M40 em bens. Os dois estão trocados em muitas configurações. Se vende bens físicos para empresas da UE, é M16.
- M05 em vendas dentro da UE. O artigo 14.º do CIVA é exportação. Uma venda para Espanha não é exportação: a um consumidor leva IVA, e acima do limiar entra no OSS.
- Mudar o código a meio do ano sem registar porquê. É legítimo (a classificação de um produto pode mesmo mudar), mas quem auditar os documentos antigos vai ver dois códigos para vendas iguais e vai perguntar. Deixe nota.
- Emitir a 0 % "para simplificar". Não simplifica nada: transfere o problema para a declaração periódica.
Como o Rioko ajuda
O Rioko não lhe pede para escolher o código venda a venda. Pede-lhe para declarar os seus registos (se tem registo no OSS, se presta serviços em autoliquidação, se está no artigo 53.º) e depois decide o regime de cada venda a partir de factos do comprador: o país, se é empresa, e o que o VIES respondeu.
O código sai desse regime. A mesma decisão serve o programa de faturação que usa, porque é tomada antes de ele ver a venda, e não dentro de cada integração com regras ligeiramente diferentes.
E há uma coisa que o Rioko não faz: inventar um código. Se a venda é a 0 % e nada no seu registo justifica um motivo concreto, a emissão pára e avisa, em vez de carimbar M01 e seguir.
Veja como o Rioko fatura as vendas do Shopify, da Stripe, do Lodgify, da Easypay e da EuPago, e consulte os preços.
Para ver de onde vem a taxa de cada documento, leia como o Rioko decide o IVA.
Fontes
Perguntas frequentes
Quando é que tenho de pôr um código de isenção?
Só quando a linha sai a 0 %. Uma venda com IVA liquidado não leva código nenhum: a taxa já diz tudo.
Qual é a diferença entre o M16 e o M40?
O M16 é o artigo 14.º do RITI e aplica-se a bens vendidos a empresas de outro Estado-membro. O M40 é o artigo 6.º n.º 6 do CIVA e aplica-se a serviços prestados a sujeitos passivos de outro país. O guia das vendas a empresas da UE explica os dois.
Que código uso numa exportação?
O M05, o artigo 14.º do CIVA, para bens que saíram mesmo da União Europeia, com prova de saída. Uma venda para Espanha não é exportação: é venda a consumidor com IVA ou venda a empresa com VIES.
Que código uso se estiver isento pelo artigo 53.º?
O M10. Depende do vendedor, não do comprador: enquanto estiver nesse regime, toda a faturação sai assim.
Porque é que as minhas faturas saem todas com M01?
Porque é o valor por defeito de muitos softwares e integrações. O M01 é o artigo 16.º n.º 6, importâncias excluídas do valor tributável, e raramente é o código certo numa venda online.
Que código leva a taxa turística?
O M01. A taxa é cobrada por conta do município, é uma quantia excluída do valor tributável (artigo 16.º, n.º 6, do CIVA) e vai numa linha própria a 0 %. Veja IVA no alojamento local e taxa turística.
Posso usar o M99 quando não sei qual escolher?
Não é boa ideia. O M99 é "não sujeito, não tributado" e há operações em que é legítimo, mas usá-lo como saco de tudo transfere o problema para a declaração periódica.
Os códigos mudaram alguma vez?
Mudaram. Desde julho de 2022 o M03 e o M08 foram suprimidos, e o M08 desdobrou-se nas autoliquidações M30 a M34 e M40 a M43.
O Rioko escolhe o código por mim?
O Rioko decide o regime a partir do comprador e dos registos que declarou, e o código sai desse regime. Se nada justificar um motivo concreto, a emissão pára e avisa em vez de carimbar M01.
Ficou com dúvidas
Escreva a pergunta. Chega a uma pessoa, não a um formulário.