
Faturar a Empresas da UE sem IVA: VIES, M16 e M40
Vender a empresas de outros países da UE: validação no VIES, M16 para bens, M40 para serviços, o que escrever na fatura e a declaração recapitulativa.
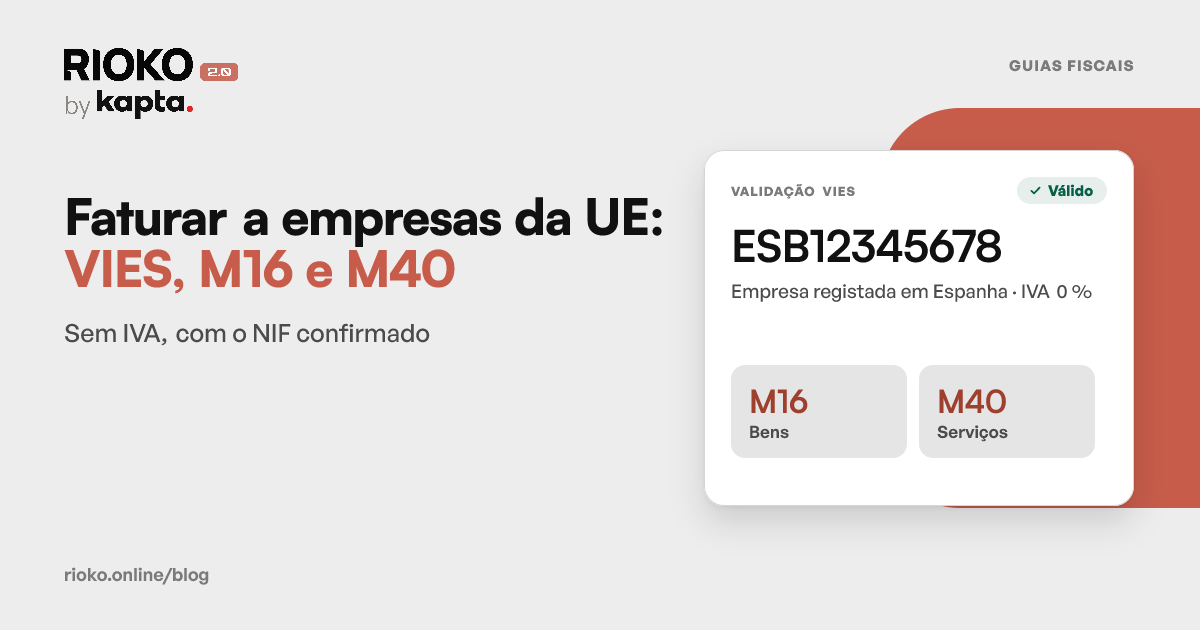
Uma empresa alemã compra-lhe 2.000 € de produto. Pede fatura com o NIF dela. Cobra IVA?
Não, desde que consiga provar que ela é mesmo um sujeito passivo registado noutro Estado-membro. O IVA não desaparece: é tratado pelo comprador, no país dele. Nos bens é uma isenção pelo artigo 14.º do RITI (M16); nos serviços é autoliquidação (reverse charge), com o M40.
A palavra-chave é provar. Não é "o cliente escreveu um número no checkout".
A sequência, e o passo que ninguém pode saltar
Vender sem IVA a uma empresa da UE: cinco passos, e o segundo é o que ninguém pode saltar.Passo 1: O NIF tem de vir com o país
Um NIF intracomunitário traz o prefixo do país: ES para Espanha, FR para França, DE para a Alemanha. B12345678 sozinho não chega; ESB12345678 é que é o número.
Muitos checkouts recolhem o número sem prefixo, porque o campo foi pensado para clientes portugueses. Se vai vender a empresas da UE, o campo tem de aceitar e guardar o prefixo.
Passo 2: VIES, e só VIES
O VIES é o sistema europeu de validação de números de IVA. É o único sítio onde se confirma que aquele número existe, está ativo e pertence a um sujeito passivo registado para operações intracomunitárias.
Três respostas possíveis, três consequências diferentes:
| Resposta do VIES | O que significa | O que fazer |
|---|---|---|
| Válido | O número existe e está registado para operações intracomunitárias | Emitir a 0 %, com o código certo |
| Inválido | O número não existe, ou não está registado no VIES | Tratar como consumidor: cobrar IVA (OSS ou taxa portuguesa) |
| Serviço indisponível | O sistema do país não respondeu | Não decidir. Esperar e voltar a tentar |
O terceiro caso é o traiçoeiro. "Não respondeu" não é "inválido" nem "válido", e tratá-lo como qualquer um dos dois emite um documento que pode estar errado. O correto é segurar a emissão e repetir a validação: os serviços nacionais do VIES caem com frequência e voltam sozinhos.
O VIES não serve para clientes portugueses. Uma empresa portuguesa a comprar a outra empresa portuguesa é uma operação interna: leva IVA português normal. E muitos NIFs portugueses nem sequer aparecem no VIES, porque só lá estão os que estão registados para operações intracomunitárias.
Passo 3: O código: M16 para bens, M40 para serviços
É aqui que a maioria das configurações erra. A tabela completa dos códigos de isenção mostra o contexto dos dois.
| Vende | Base legal | Código | Menção típica |
|---|---|---|---|
| Bens para empresa da UE | Artigo 14.º do RITI | M16 | Isento artigo 14.º do RITI |
| Serviços para empresa de outro país | Artigo 6.º n.º 6 a) do CIVA, a contrário | M40 | IVA - autoliquidação |
Os dois saem a 0 %, mas a base legal é diferente, a menção na fatura é diferente e o SAF-T distingue-os. Se vende produto físico, é M16. Se vende acesso, consultoria, licenças, formação, é M40.
Um catálogo misto precisa de distinguir linha a linha: não há um código que sirva para os dois.
Passo 4: A menção tem de estar no documento
Nos serviços, a fatura tem de conter a expressão "IVA - autoliquidação" (artigo 36.º, n.º 13, do CIVA). Nos bens, indica o motivo da não aplicação do imposto: "Isento artigo 14.º do RITI". A AT indica que nestas transmissões não opera o mecanismo de autoliquidação pelo adquirente. Nos dois casos, o NIF do comprador com prefixo tem de ser visível no documento.
Uma fatura a 0 % sem NIF do comprador e sem menção não se defende numa inspeção, mesmo que a venda tenha sido perfeitamente legítima. O documento tem de contar a história sozinho.
Passo 5: A declaração recapitulativa
Esta é a parte que muita gente descobre tarde: as transmissões intracomunitárias têm de ser declaradas numa declaração recapitulativa, além de irem na declaração periódica.
- Entrega-se no Portal das Finanças, com o NIF de cada cliente e o total por cliente no período.
- É mensal se as operações passarem 50 000 € no trimestre em curso ou em qualquer dos quatro anteriores; nos outros casos, segue a periodicidade do seu IVA.
- O prazo é o dia 20 do mês seguinte ao período (artigo 30.º do RITI).
O que declara aqui tem de bater certo com o que o seu cliente declara do outro lado. É exatamente esse cruzamento que faz nascer as cartas da AT quando um NIF está errado.
Erros frequentes
- Aceitar o número sem validar. É o erro que custa dinheiro: se o número não era válido, o IVA era devido e é a sua empresa que o paga, com juros.
- Validar uma vez e nunca mais. Um NIF válido em janeiro pode estar cancelado em setembro. Para clientes recorrentes, a validação é por venda.
- M16 em serviços. Base legal errada no SAF-T. Sai a 0 % à mesma, o que faz o erro passar despercebido durante anos.
- Autoliquidação a um consumidor. Uma pessoa singular francesa não faz autoliquidação nenhuma, tenha ou não escrito qualquer coisa no campo do NIF. Essa venda leva IVA, e acima do limiar entra no OSS.
- Esquecer a recapitulativa. A fatura ficou certa e a declaração ficou por entregar.
Como o Rioko ajuda
No Rioko, a venda sem IVA a uma empresa não é uma caixa que se liga por cliente: é o resultado de uma verificação. Com a opção ligada na integração, o NIF do comprador é validado no VIES na altura da venda, e o regime só muda quando o VIES confirma.
Quando o VIES não responde, o Rioko não aplica o 0 % a adivinhar. Nas ligações do Shopify ao InvoiceXpress, a venda fica pendente e volta a ser tentada sozinha. Nas outras ligações, a venda mantém o IVA cobrado e, no InvoiceXpress, um documento com uma linha a 0 % fica em rascunho.
O código sai da natureza do que vende, e a menção legal acompanha o documento. Se vende por loja ou por pagamentos, os guias do Shopify e da Stripe mostram onde isto entra. Se as empresas compram no Shopify B2B, veja também Shopify B2B: faturar vendas a empresas. A tabela de todos os motivos está em Códigos de isenção M01–M99.
Veja como o Rioko fatura as vendas do Shopify, da Stripe, do Lodgify, da Easypay e da EuPago, e consulte os preços.
Fontes
Perguntas frequentes
Basta o cliente dizer que é empresa para não cobrar IVA?
Não. É preciso um NIF com prefixo do país e uma resposta "válido" do VIES. Sem isso, a venda é tratada como venda a consumidor e leva IVA.
Vender bens a uma empresa da UE é autoliquidação?
Não em sentido estrito. É uma transmissão isenta pelo artigo 14.º do RITI, com o código M16, e a AT indica que aí não opera o mecanismo de autoliquidação pelo adquirente. O comprador trata do IVA no país dele.
Qual é a diferença entre o M16 e o M40?
O M16 aplica-se a bens vendidos a empresas de outro Estado-membro. O M40 aplica-se a serviços prestados a sujeitos passivos de outro país, em autoliquidação. Veja a tabela completa dos códigos.
Que menção tem de ir na fatura?
Nos serviços (M40), a expressão IVA - autoliquidação. Nos bens (M16), o motivo da isenção: artigo 14.º do RITI. Nos dois casos, o NIF do comprador com prefixo tem de estar no documento.
O VIES não respondeu. Emito na mesma?
Não. "Serviço indisponível" não é "válido" nem "inválido". O correto é segurar a emissão e repetir a validação: os serviços nacionais caem com frequência e voltam sozinhos.
O VIES serve para validar NIFs portugueses?
Não para este efeito. Uma empresa portuguesa a comprar a outra empresa portuguesa é operação interna, com IVA normal. Além disso muitos NIFs portugueses nem constam do VIES.
Tenho de validar o NIF em todas as vendas?
Em clientes recorrentes, sim. Um NIF válido em janeiro pode estar cancelado em setembro, e a validação é o que sustenta a venda a 0 %.
Além da fatura, tenho de declarar alguma coisa?
Tem: a declaração recapitulativa, com o NIF de cada cliente e o total por cliente, até ao dia 20 do mês seguinte ao período. É mensal se as operações passarem 50 000 € no trimestre em curso ou em qualquer dos quatro anteriores.
O cliente é um consumidor de outro país da UE. Aplica-se isto?
Não. Sem número de IVA válido, a venda leva IVA: a taxa portuguesa ou, acima do limiar, a do país dele através do OSS.
O comprador está fora da UE. O que muda?
O VIES só cobre a UE. Bens que saem da UE são exportação, com o código M05 e prova de saída da mercadoria.
Ficou com dúvidas
Escreva a pergunta. Chega a uma pessoa, não a um formulário.